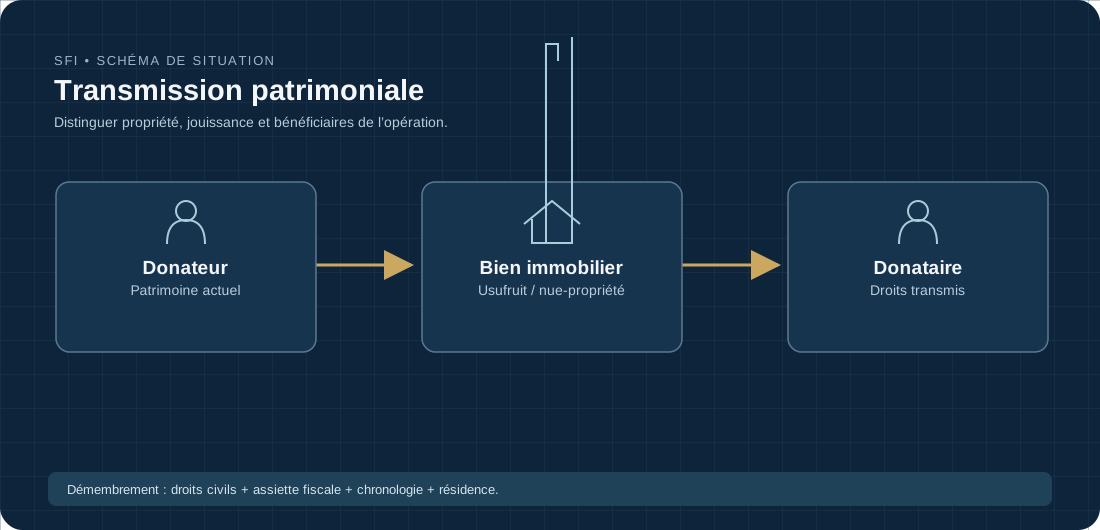
Les droits transmis ne sont pas toujours les mêmes.
La pleine propriété réunit la faculté d'utiliser un bien, d'en percevoir les revenus et d'en disposer. Le démembrement distingue l'usufruit et la nue-propriété ; leur valeur fiscale dépend notamment des règles de l'article 669 du CGI, du type d'opération et de la situation du titulaire.
Identifier le propriétaire, le donateur et le bénéficiaire.
Distinguer les droits civils transmis et leur valorisation fiscale.
Vérifier l'âge des parties, les antériorités et les actes.
Contrôler la résidence et la localisation des biens en cas d'élément international.
01 · DONATION
Donation en pleine propriété
Nature des biens, assiette, donateurs/donataires, abattements et donations antérieures.
02 · DÉMEMBREMENT
Usufruit et nue-propriété
Répartition des droits, valorisation et conséquences des événements futurs.
03 · INTERNATIONAL
Succession transfrontalière
Résidence du défunt, des héritiers, localisation des actifs et conventions applicables.
Calculer la valeur fiscale de l’usufruit et de la nue-propriété.
Le barème légal d'évaluation d'un usufruit viager dépend de l'âge de l'usufruitier. Ce calcul donne une valeur fiscale théorique, pas le montant des droits de donation ou de succession.
Usufruit
50 % · 300 000 €
Nue-propriété
50 % · 300 000 €
Barème d'usufruit viager uniquement. Il ne s'applique pas tel quel à l'usufruit temporaire, aux droits de mutation, aux abattements ou à toutes les situations internationales.