

1. Acquérir
Vérification du titre foncier, situation de copropriété, vendeur, urbanisme, autorisations et conditions de financement.
Préparer la checklist →
Immobilier, patrimoine et investissement transfrontalier
Présenter mon projet à SFI →Photographie de la Koutoubia : Marwa benhmani (CC BY-SA 4.0) · Source
GUIDE D'ANALYSE PRATIQUE
Une villa, un appartement locatif ou un actif professionnel au Maroc ne se résume pas à son prix d’achat. Il faut analyser le titre, l’usage autorisé, les flux de revenus, la fiscalité marocaine, les obligations françaises, le financement, les devises et la sortie.
Vérification du titre foncier, situation de copropriété, vendeur, urbanisme, autorisations et conditions de financement.
Préparer la checklist →Location nue, location meublée, activité para-hôtelière : chaque modèle implique des formalités, taxes et conditions distinctes.
Comprendre le contexte fiscal →Plus-values, rapatriement des fonds, fiscalité de l’État de résidence et succession : préparer la sortie dès l’acquisition.
Explorer la transmission →Analyse générale, sans annonce de biens à vendre. La réglementation marocaine et les obligations de change doivent être vérifiées avant tout engagement. Coordination avec intervenants habilités si nécessaire.
LECTURE VISUELLE · PERSONNES, ACTIF ET FLUX
L'économie d'un investissement ne résulte jamais du seul prix du bien ou du taux d'imposition affiché. Elle dépend de la détention, des revenus, des charges et de la fiscalité à l'entrée comme à la sortie.
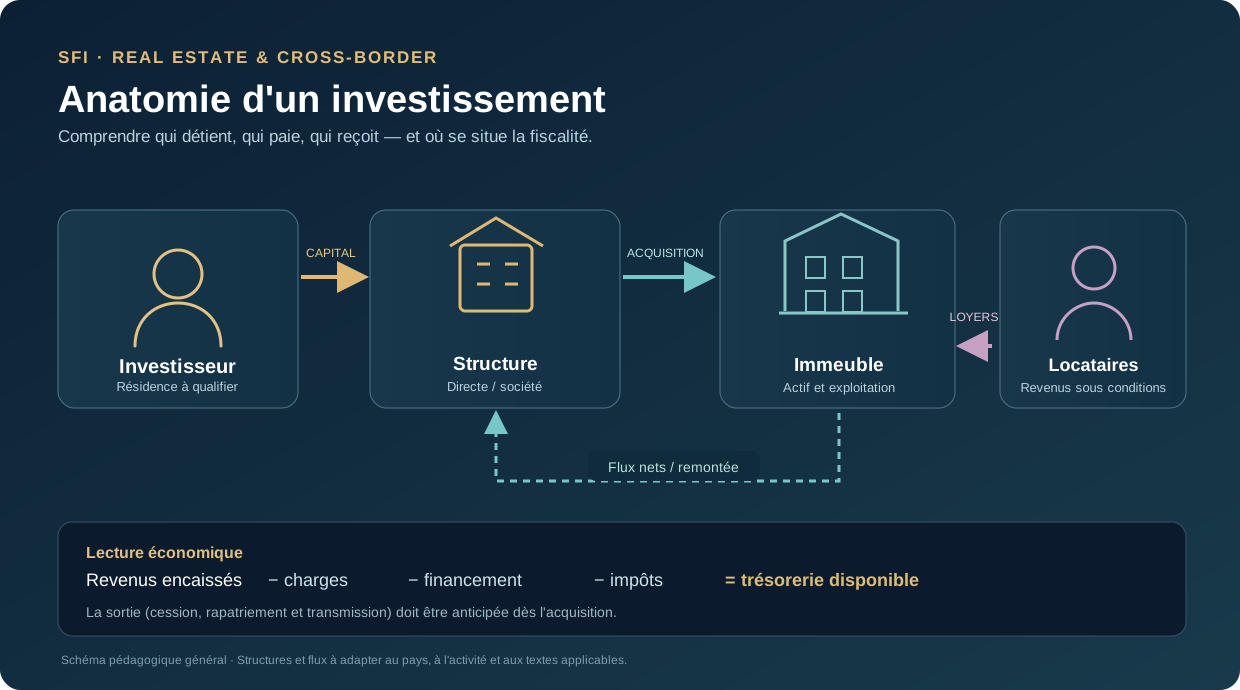
Les flèches représentent des hypothèses de circulation des capitaux, loyers et autres flux. Elles ne présument pas l'éligibilité à un régime fiscal.
LECTURE VISUELLE · PERSONNES, ACTIF ET FLUX
L'économie d'un investissement ne résulte jamais du seul prix du bien ou du taux d'imposition affiché. Elle dépend de la détention, des revenus, des charges et de la fiscalité à l'entrée comme à la sortie.
Les flèches représentent des hypothèses de circulation des capitaux, loyers et autres flux. Elles ne présument pas l'éligibilité à un régime fiscal.