
Le circuit de la facture électronique
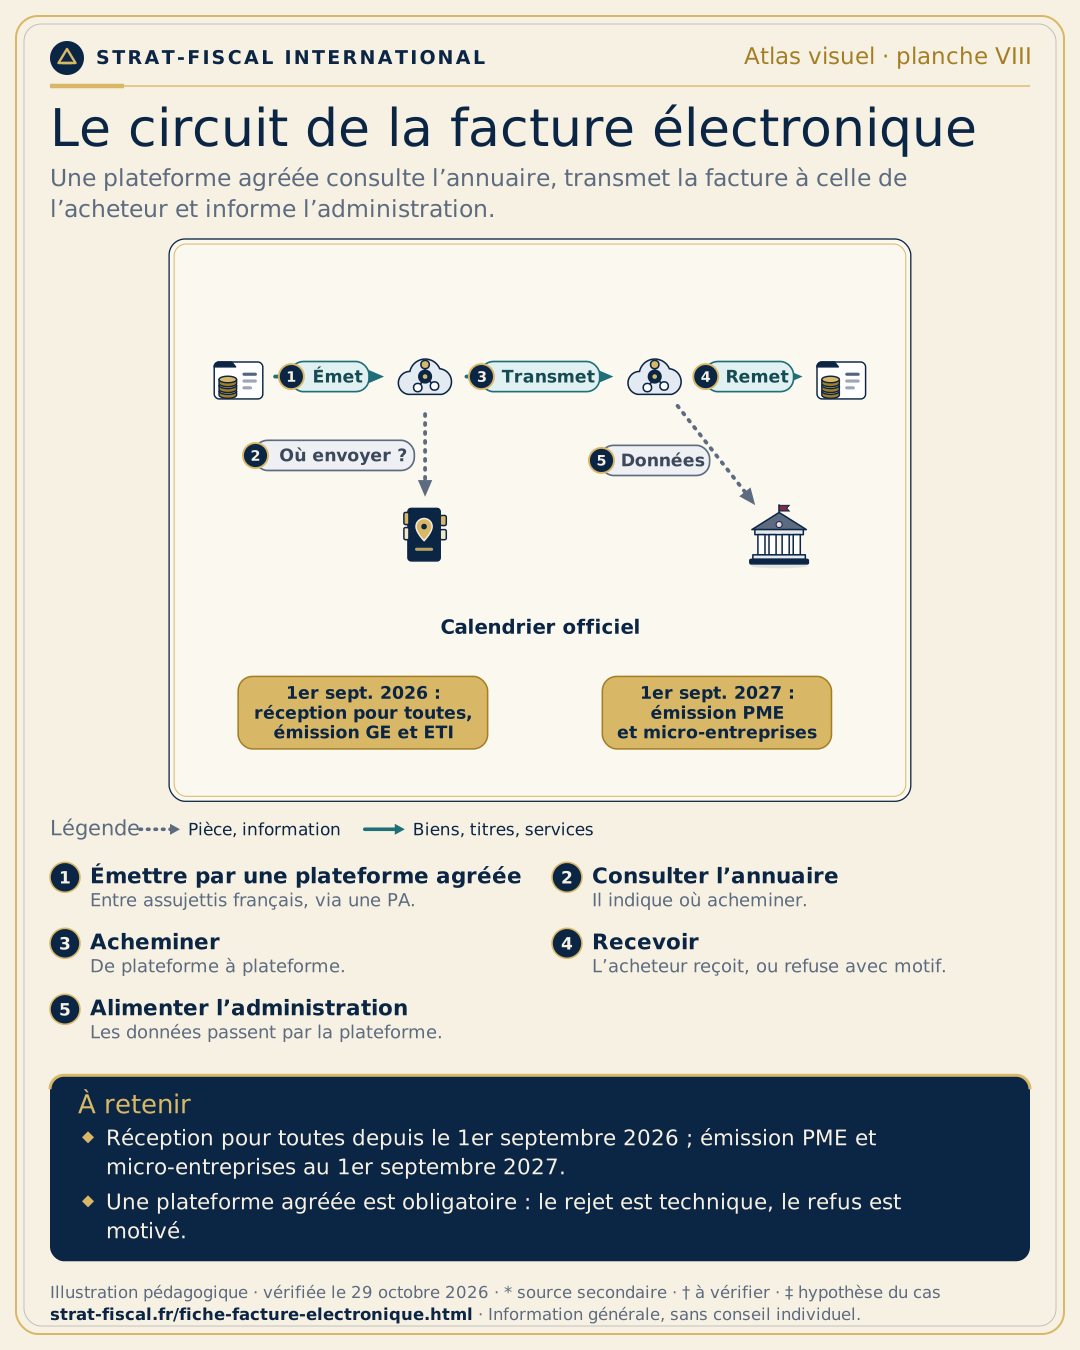
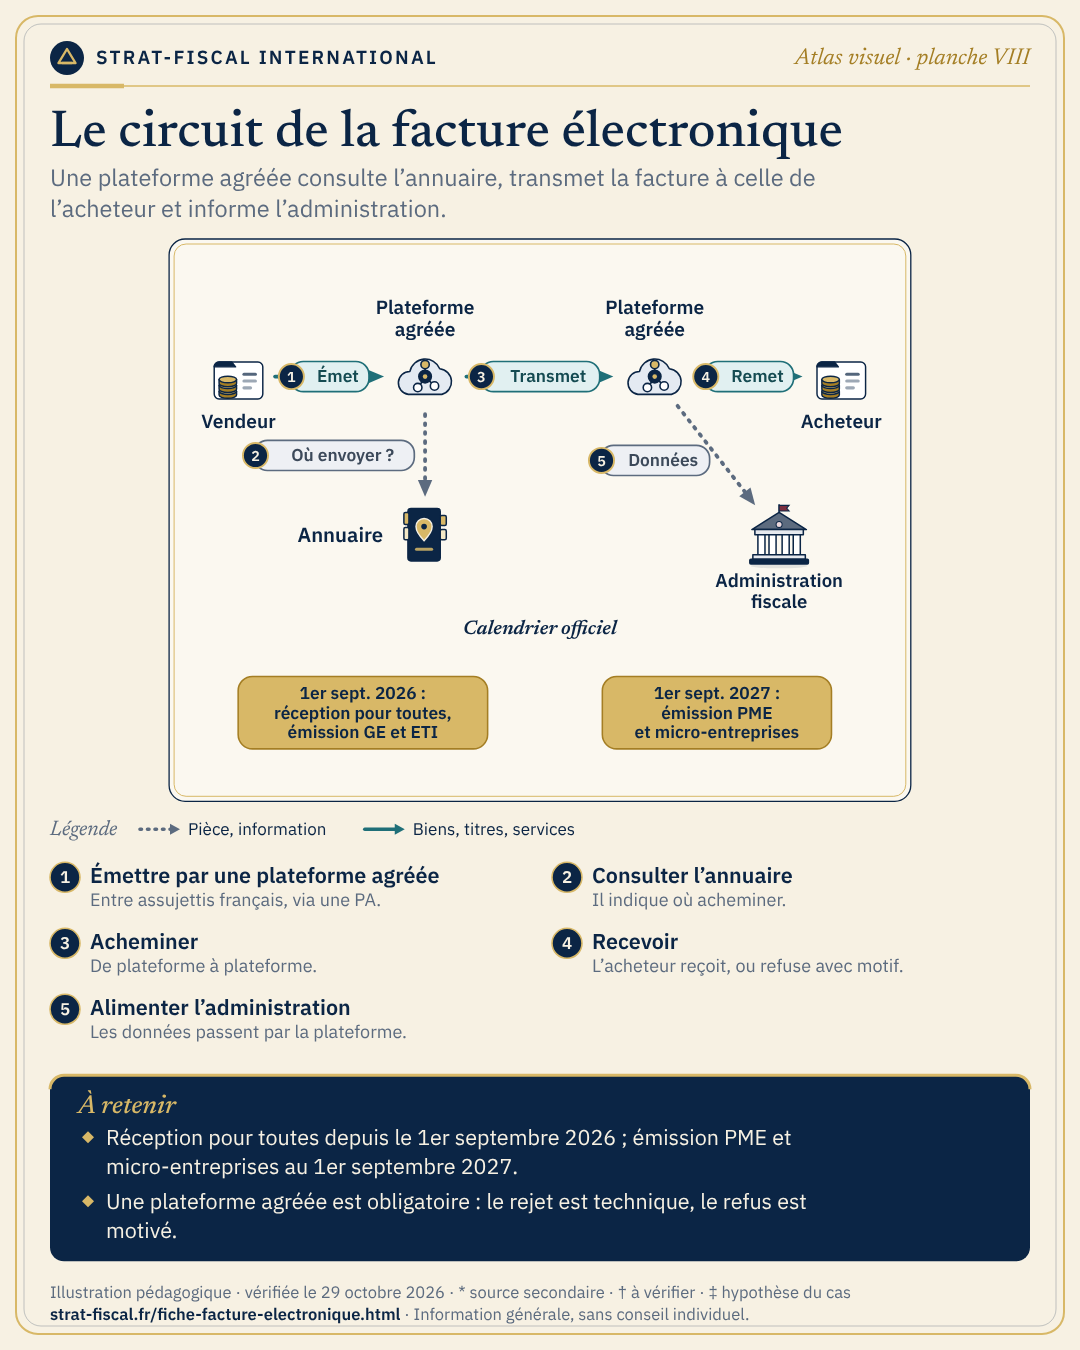
La facture passe par une plateforme agréée, qui consulte l’annuaire, la transmet à la plateforme de l’acheteur et envoie les données à l’administration.
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Pièce, information
- Biens, titres, services
- 1
Émettre par une plateforme agréée
L’émission, la transmission et la réception des factures électroniques s’effectuent en recourant à une plateforme agréée (art. 289 bis du CGI). Chaque entreprise choisit la sienne.
- 2
Consulter l’annuaire
L’annuaire sert à acheminer la facture vers la plateforme de réception du destinataire. Il est alimenté par les plateformes agréées et mis à leur disposition.
- 3
Acheminer
La plateforme du vendeur transmet la facture à celle de l’acheteur. Un rejet par une plateforme signale une difficulté de format ou de routage ; il ne doit pas être confondu avec un refus.
- 4
Recevoir
L’acheteur reçoit la facture. Le refus est un statut de cycle de vie, obligatoirement motivé, limité aux motifs prévus par la norme ; il ne sert pas à trancher un litige commercial.
- 5
Alimenter l’administration
Les données des factures sont transmises à l’administration par la plateforme choisie par l’assujetti (art. 289 E du CGI). L’e-reporting suit le même calendrier pour les transactions avec des particuliers ou l’étranger.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Réception des factures électroniques | Toutes les entreprises, dès le 1er septembre 2026 | Officiel | impots.gouv.fr — Je découvre la facturation électronique (modifiée le 26/05/2026) |
| Émission : grandes entreprises et ETI | Dès le 1er septembre 2026 | Officiel | impots.gouv.fr — Je découvre la facturation électronique (modifiée le 26/05/2026) |
| Émission : petites et micro-entreprises | Jusqu’au 1er septembre 2027 | Officiel | impots.gouv.fr — Je découvre la facturation électronique (modifiée le 26/05/2026) |
| Plateforme agréée, annuaire, transmission des données | Art. 289 bis et 289 E du CGI ; annuaire alimenté par les plateformes | Officiel | DGFiP — Guide pratique de la facturation électronique, juillet 2026 (situation au 1er septembre 2026) |
Les erreurs fréquentes
- Croire que seule l’émission compteDepuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir.
- Confondre rejet et refusLe rejet signale un problème de format ou de routage ; le refus est un statut motivé de l’acheteur.
- Attendre la dernière dateLes PME et micro-entreprises émettent au 1er septembre 2027 : l’organisation se prépare avant l’outil.
- Oublier l’e-reportingLes transactions avec des particuliers ou l’étranger suivent le même calendrier.
Sources officielles
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.