
Résidence fiscale et conflit de résidence
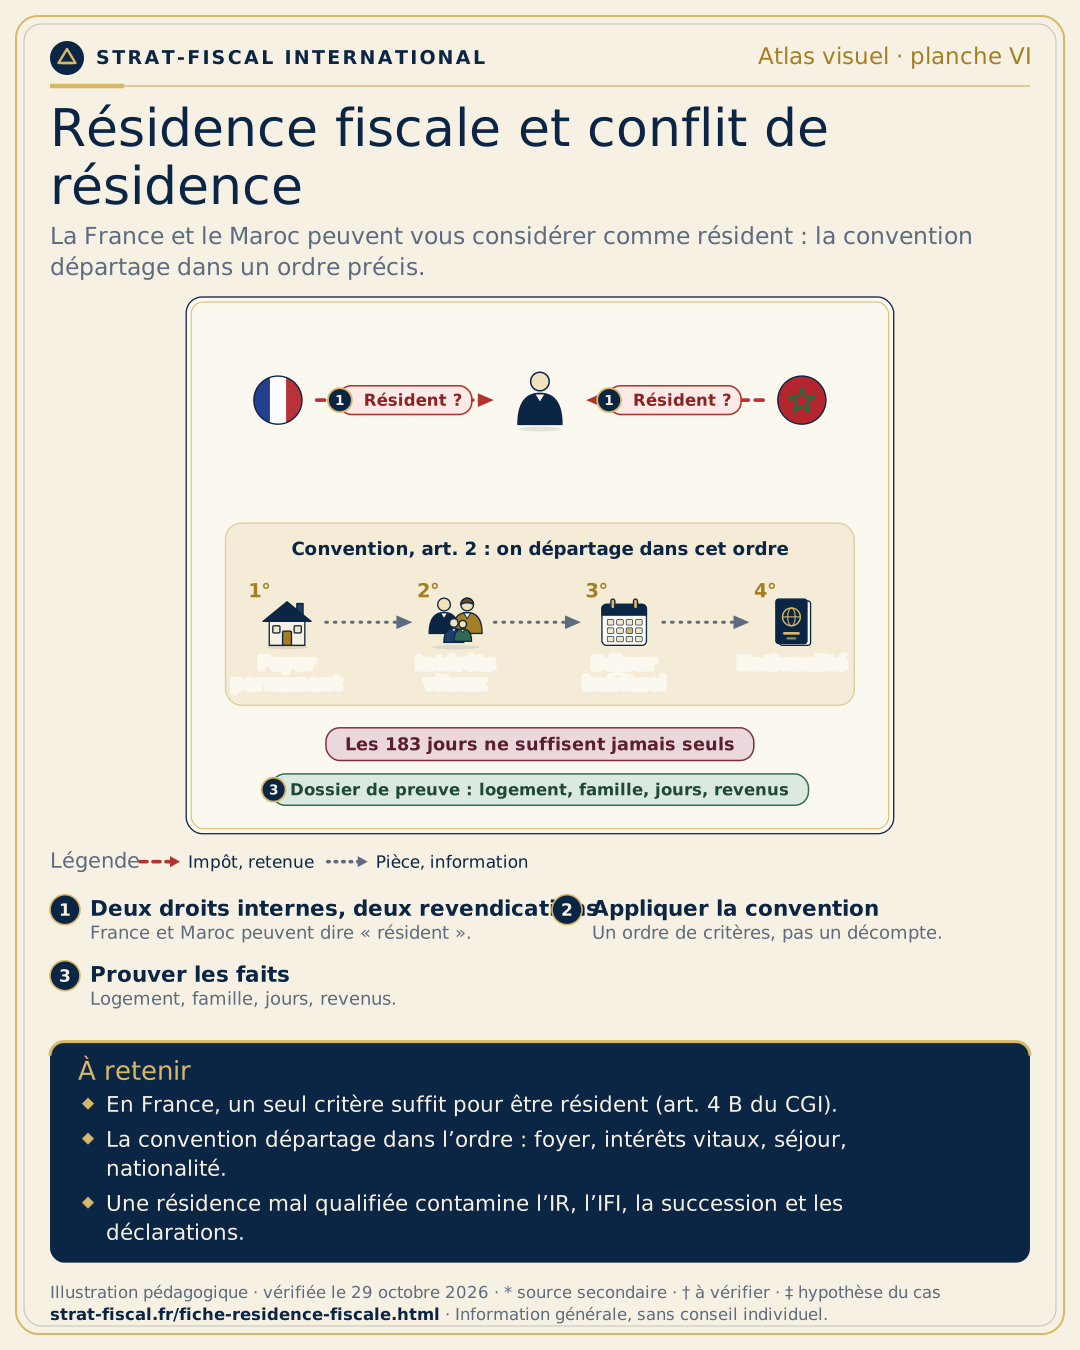
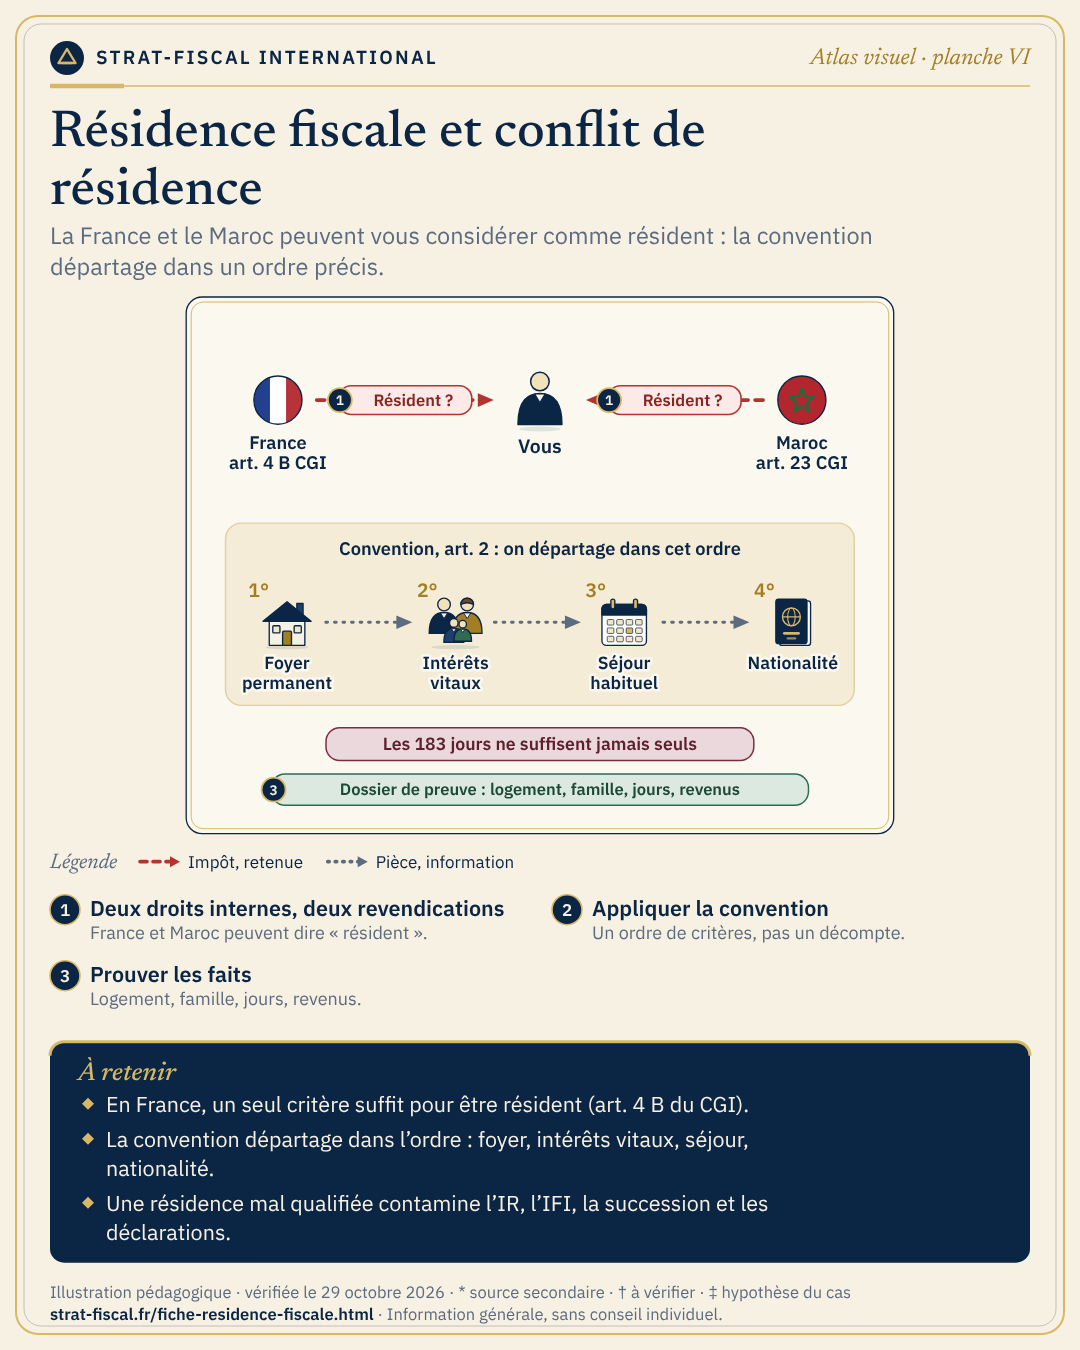
La France et le Maroc peuvent vous considérer comme résident. La convention départage dans un ordre précis : le décompte des jours n’est jamais le seul critère.
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Impôt, retenue
- Pièce, information
- 1
Deux droits internes, deux revendications
Le critère français (art. 4 B du CGI) et le critère marocain (art. 23 du CGI marocain) sont alternatifs et larges : il est fréquent d’être résident des deux côtés en même temps.
- 2
Appliquer la convention
La convention France–Maroc (art. 2, domicile fiscal) départage dans l’ordre : foyer d’habitation permanent, centre des intérêts vitaux, séjour habituel, nationalité.
- 3
Prouver les faits
École des enfants, logement disponible, comptes bancaires, présence effective, sources de revenus : chaque élément se documente avant que la question ne soit posée.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Critères du domicile fiscal en France (art. 4 B CGI) | Foyer ou lieu de séjour principal · activité professionnelle principale · centre des intérêts économiques ; il suffit qu’un seul critère soit rempli | Officiel | BOFiP BOI-IR-CHAMP-10 (§ 10 et § 310) |
| Domicile fiscal dans la convention | Article 2 de la convention France–Maroc du 29 mai 1970 | Officiel | Page SFI Convention France–Maroc (liste des articles, vérifiée le 14/10/2026) |
| Ordre de départage | Foyer d’habitation permanent, centre des intérêts vitaux, séjour habituel, nationalité | Secondaire | Page SFI Résidence fiscale France–Maroc (texte de l’art. 2 à relire pour chaque cas) |
| Critère marocain | Article 23 du CGI marocain | Secondaire | Page SFI Résidence fiscale France–Maroc : droit marocain à confirmer avec le praticien local |
Les erreurs fréquentes
- « J’ai fait moins de 183 jours »Le séjour est un critère parmi d’autres : vous pouvez rester résident par le foyer ou par le centre des intérêts économiques.
- Famille en France, travail à l’étrangerC’est la situation la plus contentieuse : le foyer prime souvent.
- Ne rien documenterLes justificatifs se réunissent avant le litige, pas après.
- Laisser l’erreur se propagerRésidence mal qualifiée : IR, IFI, succession et obligations déclaratives potentiellement faux sur plusieurs années.
Sources officielles
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.