
Holding et remontée de dividendes
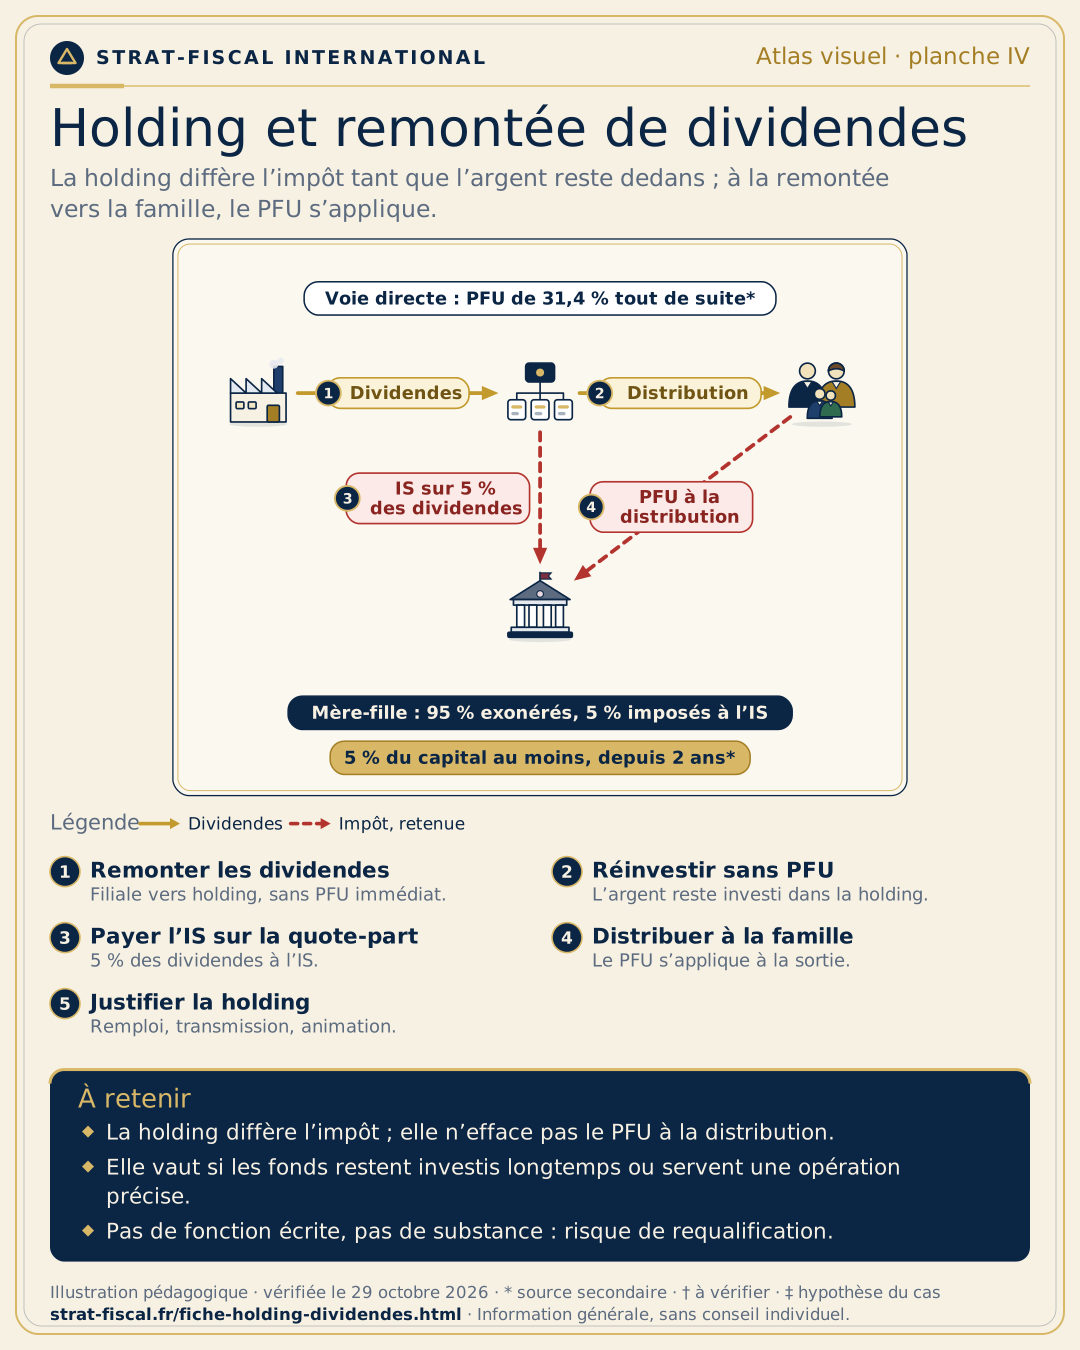
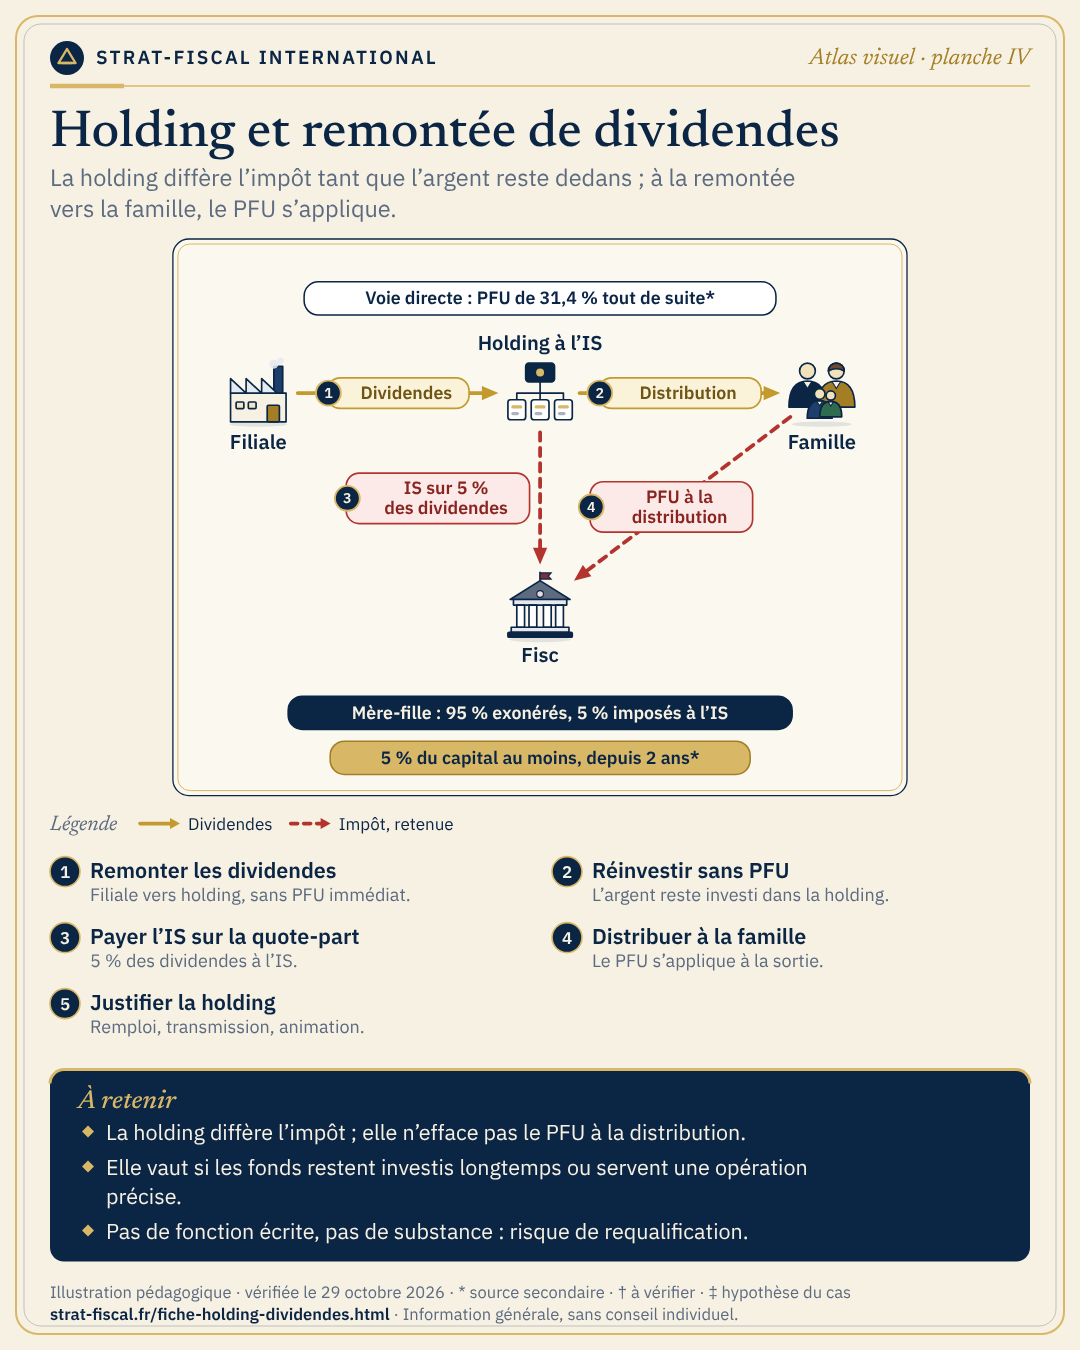
La holding diffère l’impôt tant que l’argent reste dedans. Quand il remonte à la famille, le PFU s’applique : la holding n’efface rien.
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Dividendes
- Impôt, retenue
- 1
Remonter les dividendes
La société opérationnelle verse ses dividendes à la holding. Sous le régime mère-fille, 95 % des dividendes sont exonérés ; la quote-part de 5 % reste imposée à l’IS.
- 2
Réinvestir sans PFU
Tant que les fonds restent dans la holding, ils sont disponibles pour réinvestir. C’est un levier de trésorerie, pas une économie d’impôt définitive.
- 3
Payer l’IS sur la quote-part
Dans le cas de la page SFI : 300 000 € de dividendes, quote-part de 5 % = 15 000 €, imposée à 25 % = 3 750 € d’IS ; 296 250 € restent disponibles dans la holding.
- 4
Distribuer à la famille
Les dividendes versés ensuite à la personne physique restent imposés au PFU de 31,4 %. Si la holding distribue tout, le résultat final est proche, voire légèrement inférieur, à la voie directe.
- 5
Justifier la holding
Une holding sans projet de réinvestissement, sans substance ou aux frais disproportionnés expose à une requalification. Sa fonction s’écrit avant sa création.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Régime mère-fille : exonération | 95 % des produits de participation exonérés, quote-part de frais et charges de 5 % imposée | Officiel | BOFiP BOI-IS-BASE-10-10-10-10 (§ 1 : « 5 % du montant de ces produits, crédit d’impôt compris ») |
| Seuil de détention | 5 % du capital au moins (« seuil actuel de 5 % », § 160) | Officiel | BOFiP BOI-IS-BASE-10-10-10-10, version du 15/04/2020 |
| Durée de détention | 2 ans | Secondaire | Page SFI Holding patrimoniale (art. 145 et 216 du CGI) : durée non retrouvée dans le BOFiP consulté |
| Taux normal de l’IS | 25 % (exercices ouverts depuis le 1er janvier 2022) | Officiel | impots.gouv.fr — Impôt sur les sociétés (page mise à jour le 16/02/2023) |
| PFU sur les dividendes | 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux) | Secondaire | Page SFI Holding patrimoniale (LFSS 2026) : à confirmer au BOFiP |
| Cas de la page SFI | 300 000 € de dividendes : IS de 3 750 €, 296 250 € disponibles dans la holding | Hypothèse | Cas illustratif de la page SFI : frais de holding et contributions hauts revenus exclus |
Les erreurs fréquentes
- Créer une holding sans projetSans remploi, transmission ou réinvestissement, elle ajoute des frais sans avantage.
- Mal documenter le compte courantLes avances entre société et holding doivent être écrites et cohérentes.
- Loger des biens personnelsLes biens d’usage personnel dans la holding changent de régime, IFI compris.
- Oublier la sortieDistribuer ensuite coûte du PFU : le net final se calcule avant de créer la structure.
Sources officielles
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.