
Apport-cession : vendre via sa holding
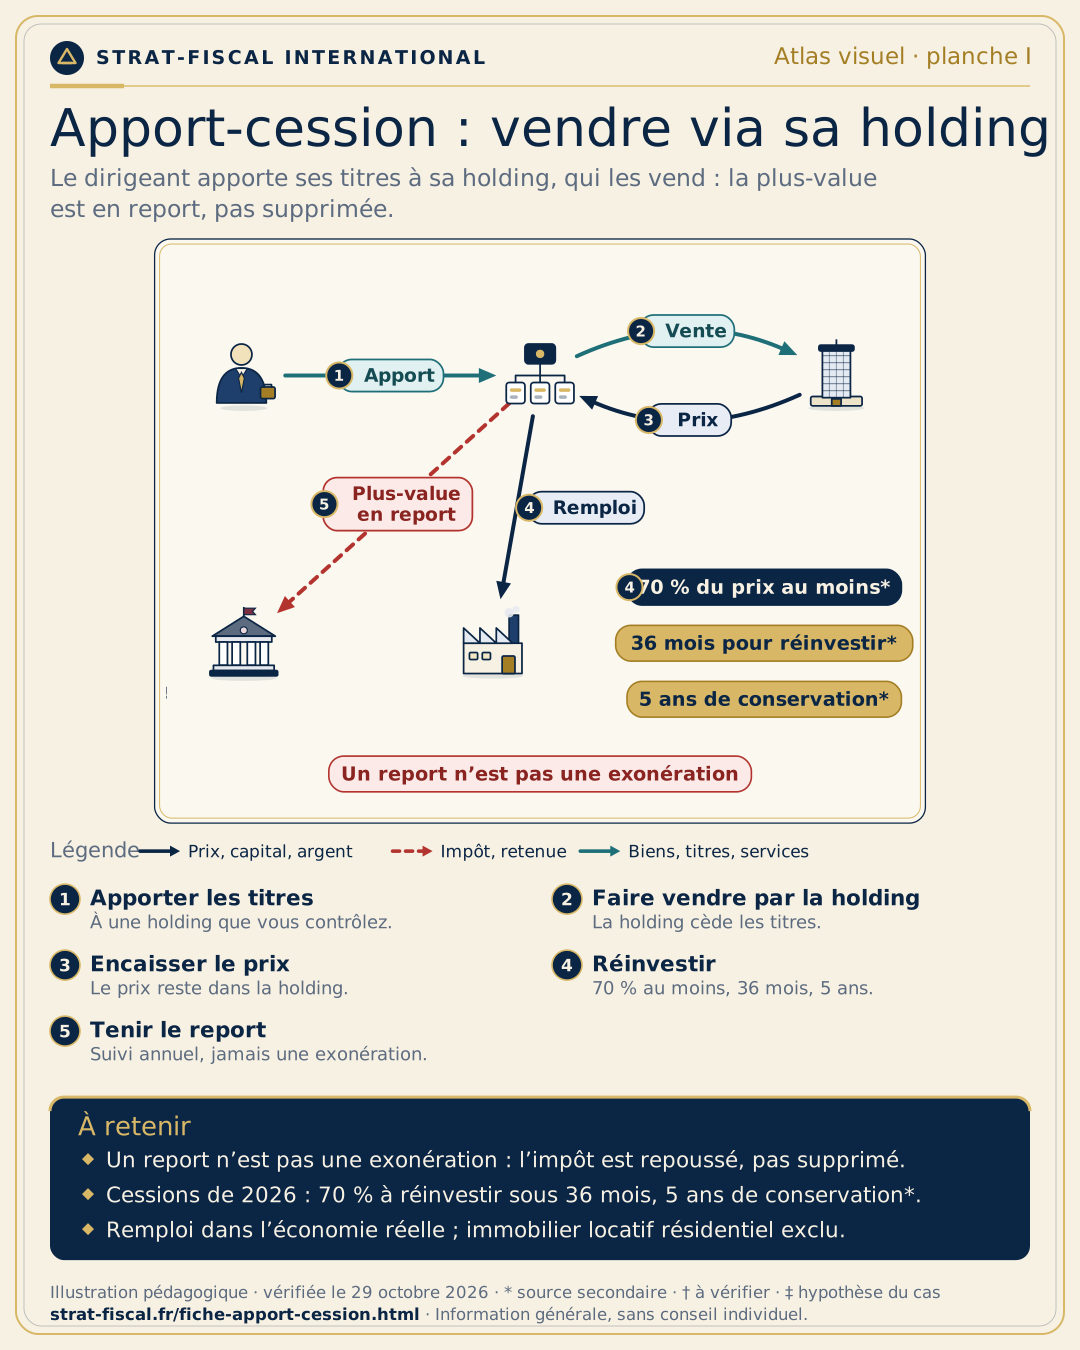
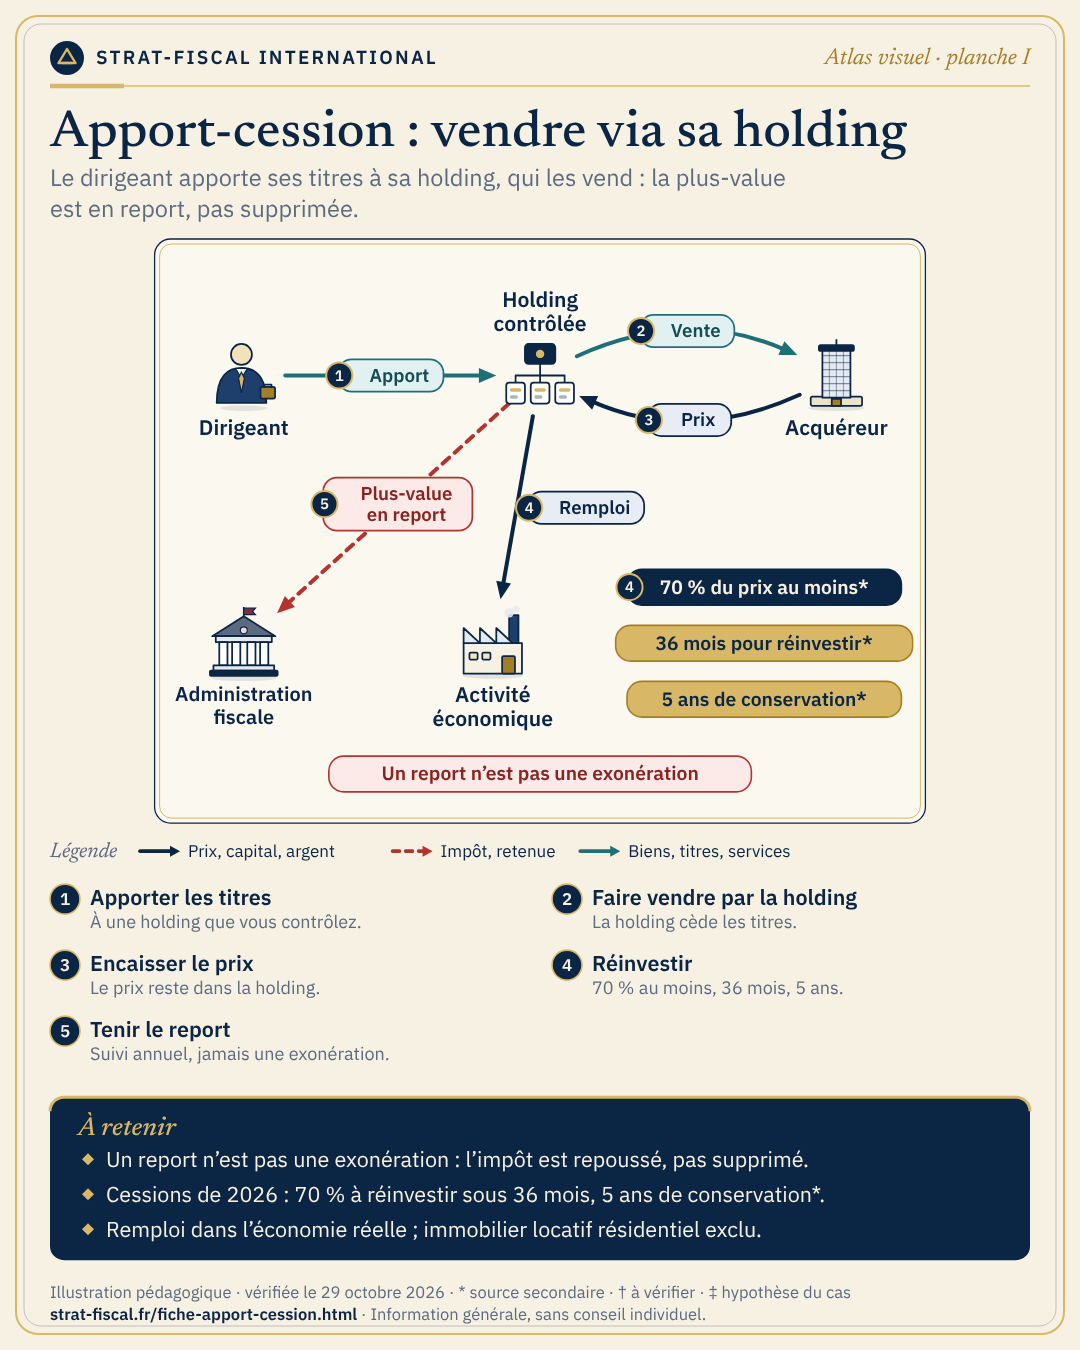
Le dirigeant apporte ses titres à sa holding, qui les vend. La plus-value reste en report tant que la holding réinvestit assez, dans les délais.
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Prix, capital, argent
- Impôt, retenue
- Biens, titres, services
- 1
Apporter les titres
Le dirigeant apporte les titres de sa société à une holding qu’il contrôle. La plus-value d’apport est placée en report d’imposition (art. 150-0 B ter du CGI).
- 2
Faire vendre par la holding
C’est la holding, et non le dirigeant, qui vend à l’acquéreur. Cette vente déclenche l’obligation de remploi.
- 3
Encaisser le prix
Le prix de cession arrive dans la holding. Le solde non réinvesti reste libre dans la holding, mais sa distribution à la personne physique est taxée.
- 4
Réinvestir
Pour les cessions de 2026, au moins 70 % du prix (60 % auparavant) doivent être réinvestis dans une activité économique sous 36 mois, avec une conservation de 5 ans. Sont exclus : la promotion immobilière, le marchand de biens, la location nue ou meublée résidentielle.
- 5
Tenir le report
Le report fait l’objet d’un suivi déclaratif annuel. Un remploi manqué ou une erreur de déclaration peut le faire tomber : l’impôt reporté devient alors exigible.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Seuil de remploi | 70 % du produit de cession (60 % auparavant) | Secondaire | Page SFI Apport-cession (état du droit au 28/10/2026), recoupée par un article de cabinet patrimonial du 8/07/2026 |
| Délai de remploi | 36 mois | Secondaire | Page SFI Apport-cession ; même durée dans la source secondaire |
| Conservation des actifs | 5 ans | Secondaire | Page SFI Apport-cession ; même durée dans la source secondaire |
| Cessions concernées | Cessions par la holding à compter du 21 février 2026 ; avant : 60 %, 24 mois, 12 mois | Secondaire | Loi n° 2026-103 du 19 février 2026, art. 11 ; doctrine BOFiP actualisée en août 2026 (commentaires de cabinets) |
| Actifs exclus du remploi | Activités financières, bancaires, d’assurance, à revenus garantis, immobilières ; gestion de son propre patrimoine | Secondaire | Page SFI Apport-cession |
| Cas de la page SFI | Vente à 2 M€ : 70 % = 1,4 M€ à réinvestir | Hypothèse | Cas illustratif de la page SFI Apport-cession |
Les erreurs fréquentes
- Confondre report et exonérationLe coût fiscal est repoussé, pas supprimé : il reste à purger ou à payer.
- Réinvestir au mauvais endroitUn actif exclu (immobilier locatif résidentiel) ou un remploi hors délai fait tomber le report.
- Distribuer trop vite la trésorerieLe solde libre de la holding est taxé quand il remonte à la personne physique.
- Oublier le suivi annuelUn oubli ou une erreur dans la déclaration de suivi peut remettre le report en cause.
- Monter l’opération sans substanceUn apport purement fiscal expose à un risque d’abus de droit.
Sources officielles
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.