
Démembrement et donation de la nue-propriété
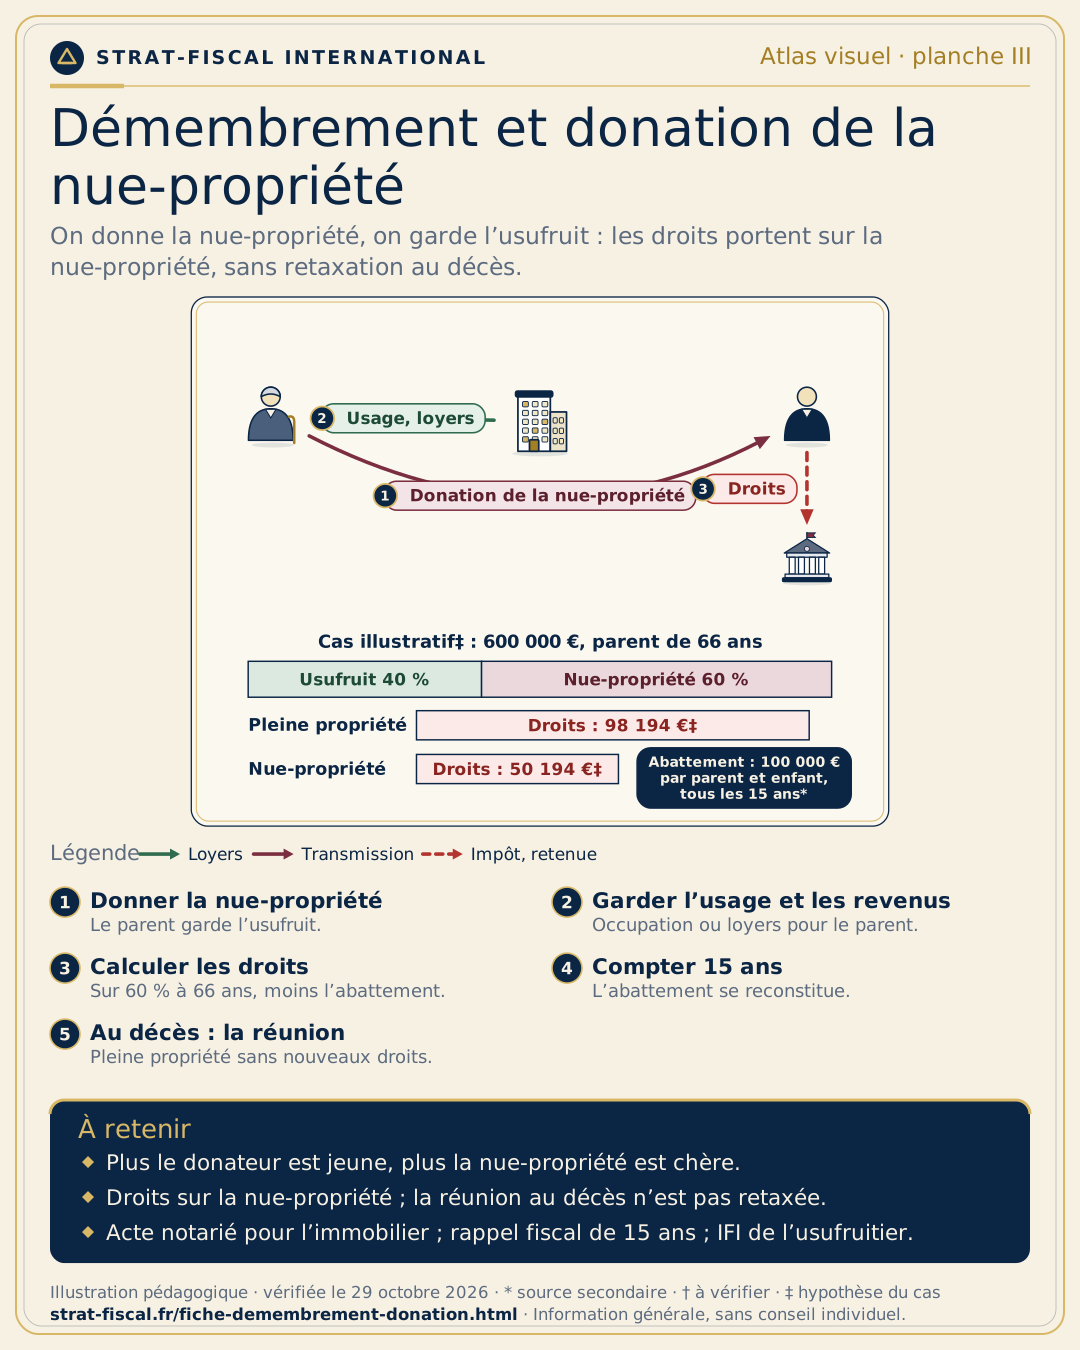
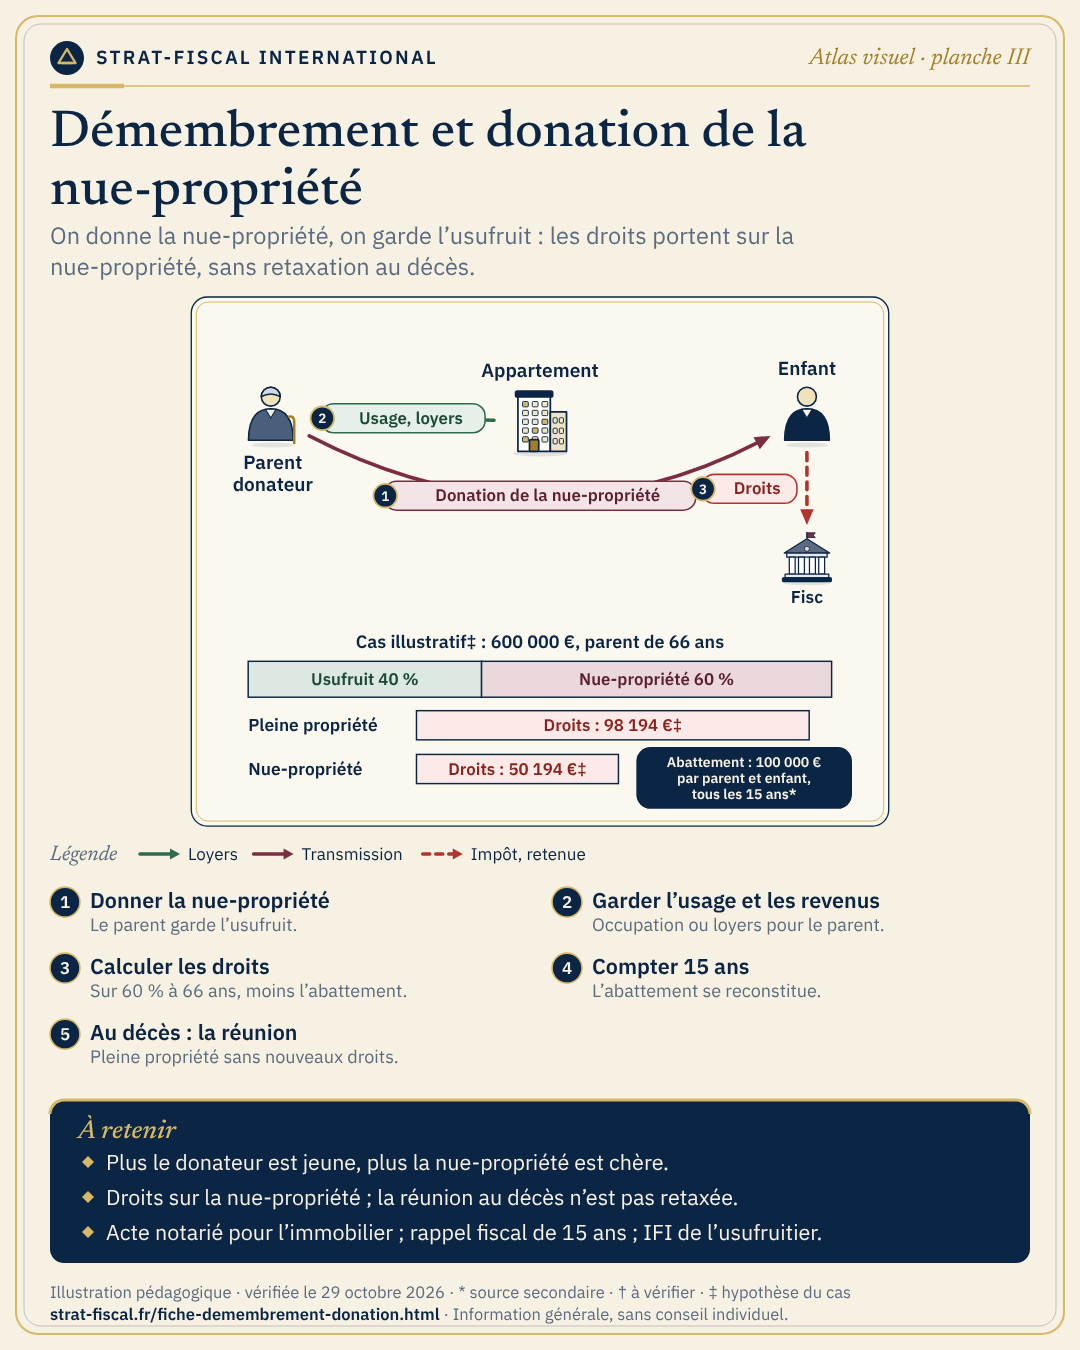
On donne la nue-propriété, on garde l’usufruit : les droits portent sur la seule nue-propriété, et la réunion au décès n’est pas taxée de nouveau.
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Loyers
- Transmission
- Impôt, retenue
- 1
Donner la nue-propriété
Le parent donne la nue-propriété du bien (acte notarié pour un immeuble) et conserve l’usufruit. L’enfant devient nu-propriétaire.
- 2
Garder l’usage et les revenus
L’usufruitier garde la jouissance du bien (occupation, loyers) mais aussi certaines charges ; la répartition des travaux et des taxes doit être écrite dans l’acte.
- 3
Calculer les droits
Les droits ne portent que sur la valeur de la nue-propriété, fixée par le barème de l’article 669 du CGI selon l’âge de l’usufruitier (60 % à 66 ans), après l’abattement de 100 000 € par parent et par enfant.
- 4
Compter 15 ans
L’abattement se renouvelle tous les 15 ans (rappel fiscal) : donner tôt, par étapes, est souvent plus efficace que donner une fois tard.
- 5
Au décès : la réunion
Au décès de l’usufruitier, l’usufruit s’éteint et l’enfant devient plein propriétaire, sans nouvelle taxation de cette réunion.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Valeur de la nue-propriété à 66 ans | 60 % de la pleine propriété (usufruit 40 %) | Secondaire | Barème de l’art. 669 du CGI, page SFI Donations et nue-propriété (« selon nos recoupements ») |
| Abattement parent → enfant | 100 000 € par parent et par enfant, renouvelable tous les 15 ans | Secondaire | Page SFI Donations et nue-propriété (à confirmer au BOFiP à la date de l’acte) |
| Droits en pleine propriété | 98 194 € (base de 500 000 €) | Hypothèse | Cas illustratif de la page SFI, barème de l’art. 777 |
| Droits en nue-propriété | 50 194 € (base de 260 000 €) | Hypothèse | Cas illustratif de la page SFI : frais d’acte et donations antérieures exclus |
Les erreurs fréquentes
- Oublier le rappel de 15 ansUne donation ancienne consomme tout ou partie de l’abattement.
- Démembrer un bien à vendreLa vente exige l’accord des deux parties et le partage du prix.
- Négliger l’IFIL’usufruitier reste en principe imposable sur la pleine valeur du bien.
- Donner pour le seul motif fiscalRisque d’abus de droit (art. L. 64 du LPF).
- Ne pas écrire qui paie quoiTravaux, taxe foncière et charges de copropriété doivent figurer dans l’acte.
Sources officielles
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.