
Succession internationale : qui est taxé où
Le domicile du défunt, celui des héritiers et la situation des biens décident de l’impôt. Un défunt hors de France ne protège pas des héritiers résidents de France.
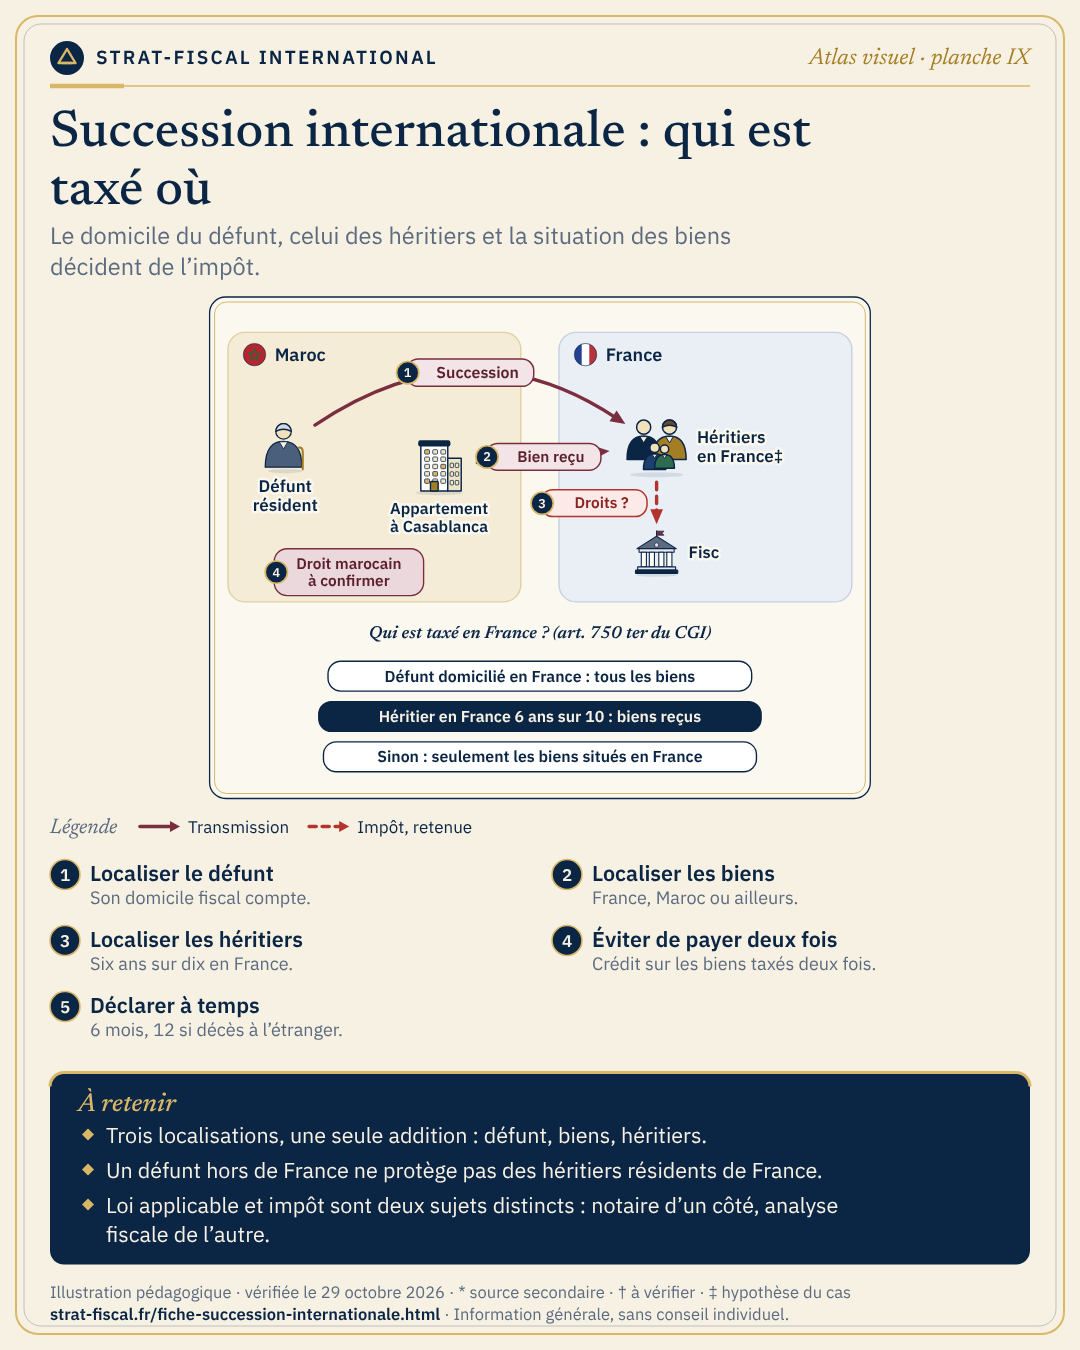
Publié sous la responsabilité éditoriale de Naym Boutfirass, président de SFISources consultées le
- Transmission
- Impôt, retenue
- 1
Localiser le défunt
Si le défunt était domicilié fiscalement en France, tous ses biens, où qu’ils soient situés, entrent dans le champ de l’impôt français.
- 2
Localiser les biens
Dans tous les cas, les biens situés en France sont taxables en France, y compris les participations indirectes dans l’immobilier français.
- 3
Localiser les héritiers
Un héritier domicilié en France qui l’a été au moins six années sur les dix précédentes est taxé sur les biens reçus, même situés à l’étranger.
- 4
Éviter de payer deux fois
L’impôt payé à l’étranger s’impute seulement sur les biens imposables dans les deux pays, et une convention peut modifier le résultat : son texte se lit avant de conclure.
- 5
Déclarer à temps
La déclaration de succession se dépose dans les 6 mois du décès, 12 mois s’il a eu lieu à l’étranger. Côté civil, un règlement européen désigne en principe la loi de la dernière résidence habituelle, avec un choix possible de la loi nationale.
Règles, chiffres et statut de chaque donnée
| Point | Valeur | Statut | Source |
|---|---|---|---|
| Étendue de l’imposition en France | Défunt domicilié en France : tous les biens · héritier domicilié en France depuis 6 ans au moins sur les 10 précédents : biens reçus · sinon : biens situés en France | Officiel | Page SFI Transmission familiale France–Maroc (BOFiP, art. 750 ter CGI, « vérifié » le 28/10/2026) |
| Délai de déclaration de succession | 6 mois ; 12 mois si le décès a eu lieu à l’étranger | Officiel | impots.gouv.fr — délais de dépôt des déclarations de succession (mise à jour du 22/07/2026) |
| Loi applicable à la succession | Résidence habituelle du défunt au décès (art. 21) ; choix possible de la loi nationale (art. 22) ; matières fiscales exclues (art. 1) | Officiel | Règlement (UE) n° 650/2012, EUR-Lex |
| Cas de la page SFI | Père résident du Maroc, enfants domiciliés en France depuis douze ans, bien à Casablanca | Hypothèse | Cas d’école de la page SFI Transmission familiale France–Maroc (sans calcul chiffré) |
Les erreurs fréquentes
- Attendre l’ouverture de la successionLes marges de manœuvre se trouvent avant, rarement après.
- Oublier le bien à l’étrangerUn actif omis expose à un rappel et à des pénalités.
- Supposer qu’une convention règle toutToutes les conventions ne couvrent pas les successions et donations : le texte se vérifie.
- Négliger la liquiditéDes droits à payer sans trésorerie forcent des ventes précipitées.
Sources officielles
- Règlement (UE) n° 650/2012 — EUR-Lex — Union européenne
- impots.gouv.fr — Quand déposer la déclaration de succession ? — DGFiP
- CGI art. 750 ter — Légifrance — Légifrance
- Page SFI de référence : Succession internationale — SFI
Ce schéma décrit-il votre situation ?
Dites-nous où vous en êtes : SFI vérifie les règles applicables, chiffre les scénarios et vous répond par écrit. Sur proposition écrite, sans engagement.
- Vous exposez la situation, sans document confidentiel.
- SFI vous répond sous 48 h ouvrées avec un premier cadrage.
- Si une mission est utile, vous recevez une proposition écrite. Rien ne démarre sans votre accord.